Como Calcular La Tasa De Interés De Un Préstamo O Inversión

Como calcular la tasa de interés de un préstamo o inversión es una habilidad fundamental para tomar decisiones financieras informadas. Ya sea que estés considerando solicitar un préstamo personal, una hipoteca o invertir en un producto financiero, comprender cómo se calcula la tasa de interés te permitirá evaluar si las condiciones ofrecidas son favorables y se ajustan a tus necesidades. Este conocimiento te empodera para comparar diferentes opciones y elegir la que mejor se adapte a tu situación financiera.
Aprender como calcular la tasa de interés de un préstamo o inversión no solo te ayuda a entender el costo real del dinero que pides prestado o el rendimiento de tus inversiones, sino que también te permite planificar tus finanzas de manera más efectiva. Conocer la tasa de interés te da una visión clara de cuánto pagarás en intereses a lo largo del tiempo, lo que te permite presupuestar y evitar sorpresas desagradables. En el caso de las inversiones, te ayuda a evaluar si el rendimiento esperado justifica el riesgo que estás asumiendo.
Entendiendo Los Fundamentos De La Tasa De Interés
La tasa de interés es el precio que se paga por el uso del dinero ajeno, ya sea en forma de préstamo o inversión. Es un porcentaje del monto principal que se cobra o se paga durante un período de tiempo específico, generalmente un año. Comprender los fundamentos de la tasa de interés es esencial para tomar decisiones financieras informadas y evitar sorpresas desagradables. En esta sección, exploraremos los diferentes tipos de tasas de interés, los factores que influyen en ellas y la diferencia entre la tasa de interés nominal y la tasa de interés efectiva.

Es crucial entender que la tasa de interés no es un número aislado, sino que está influenciada por una variedad de factores económicos y financieros. La inflación, la política monetaria del banco central, el riesgo crediticio del prestatario y las condiciones del mercado son solo algunos de los elementos que pueden afectar la tasa de interés. Por lo tanto, al analizar una tasa de interés, es importante considerar el contexto en el que se ofrece y cómo estos factores pueden influir en su valor.
Además, es fundamental distinguir entre la tasa de interés nominal y la tasa de interés efectiva. La tasa de interés nominal es la tasa declarada o publicada, mientras que la tasa de interés efectiva tiene en cuenta los costos adicionales asociados con el préstamo o la inversión, como comisiones, gastos de administración y otros cargos. La tasa de interés efectiva proporciona una visión más precisa del costo real del dinero y es la que se debe utilizar para comparar diferentes opciones financieras.
Tipos De Tasas De Interés
Existen diferentes tipos de tasas de interés, cada una con sus propias características y aplicaciones. Las tasas de interés fijas permanecen constantes durante todo el plazo del préstamo o la inversión, lo que proporciona estabilidad y previsibilidad. Las tasas de interés variables, por otro lado, fluctúan en función de las condiciones del mercado, lo que puede resultar en pagos más altos o más bajos con el tiempo. Las tasas de interés simples se calculan únicamente sobre el monto principal, mientras que las tasas de interés compuestas se calculan sobre el monto principal más los intereses acumulados.
- Tasa Fija:
Ofrece estabilidad, ideal para presupuestos predecibles. - Tasa Variable:
Puede ser más baja al principio, pero conlleva riesgo de aumento. - Tasa Simple:
Cálculo sencillo, común en préstamos a corto plazo. - Tasa Compuesta:
Los intereses generan más intereses, beneficioso para inversiones a largo plazo.
Elegir el tipo de tasa de interés adecuado depende de tus necesidades y tolerancia al riesgo. Si prefieres la estabilidad y la previsibilidad, una tasa fija puede ser la mejor opción. Si estás dispuesto a asumir un mayor riesgo a cambio de la posibilidad de obtener tasas más bajas, una tasa variable podría ser adecuada. Es importante evaluar cuidadosamente las ventajas y desventajas de cada tipo de tasa de interés antes de tomar una decisión.
Factores Que Influyen En La Tasa De Interés
La tasa de interés está influenciada por una variedad de factores económicos y financieros, tanto a nivel macro como micro. La inflación, que es el aumento generalizado de los precios de bienes y servicios, tiende a elevar las tasas de interés, ya que los prestamistas exigen una compensación por la pérdida de poder adquisitivo del dinero. La política monetaria del banco central, que regula la oferta de dinero y el crédito en la economía, también tiene un impacto significativo en las tasas de interés.
Otros factores que influyen en la tasa de interés incluyen el riesgo crediticio del prestatario, que es la probabilidad de que no pueda pagar el préstamo, y las condiciones del mercado, como la oferta y la demanda de crédito. Los prestatarios con un historial crediticio sólido generalmente obtienen tasas de interés más bajas, mientras que aquellos con un historial crediticio deficiente pueden tener que pagar tasas más altas para compensar el mayor riesgo.
| Factor | Impacto en la Tasa de Interés |
|---|---|
| Inflación | Aumenta |
| Política Monetaria (Banco Central) | Puede aumentar o disminuir |
| Riesgo Crediticio del Prestatario | Aumenta |
| Condiciones del Mercado (Oferta y Demanda) | Varía según la oferta y la demanda |
Tasa De Interés Nominal Vs. Tasa De Interés Efectiva
Es crucial distinguir entre la tasa de interés nominal y la tasa de interés efectiva al evaluar diferentes opciones financieras. La tasa de interés nominal es la tasa declarada o publicada, mientras que la tasa de interés efectiva tiene en cuenta los costos adicionales asociados con el préstamo o la inversión, como comisiones, gastos de administración y otros cargos. La tasa de interés efectiva proporciona una visión más precisa del costo real del dinero y es la que se debe utilizar para comparar diferentes opciones financieras.
Por ejemplo, un préstamo con una tasa de interés nominal del 10% puede tener una tasa de interés efectiva del 12% si incluye comisiones y otros cargos. Al comparar diferentes préstamos, es importante fijarse en la tasa de interés efectiva, ya que refleja el costo total del préstamo y permite tomar una decisión más informada. La tasa de interés efectiva se calcula utilizando una fórmula que tiene en cuenta todos los costos asociados con el préstamo o la inversión.
Cómo Calcular La Tasa De Interés Simple
Calcular la tasa de interés simple es un proceso relativamente sencillo que implica dividir el interés total pagado por el monto principal y luego dividir el resultado por el número de años. Esta fórmula básica proporciona una estimación rápida de la tasa de interés, pero es importante tener en cuenta que no tiene en cuenta la capitalización de los intereses ni otros costos asociados con el préstamo o la inversión. En esta sección, exploraremos la fórmula para calcular la tasa de interés simple, proporcionaremos ejemplos prácticos y discutiremos las limitaciones de este método.
La tasa de interés simple es útil para comprender el costo básico del dinero, pero no proporciona una imagen completa del costo total del préstamo o la inversión. Para obtener una visión más precisa, es necesario considerar la tasa de interés efectiva, que tiene en cuenta todos los costos asociados con el préstamo o la inversión. Sin embargo, la tasa de interés simple sigue siendo una herramienta útil para realizar cálculos rápidos y comparar diferentes opciones financieras.
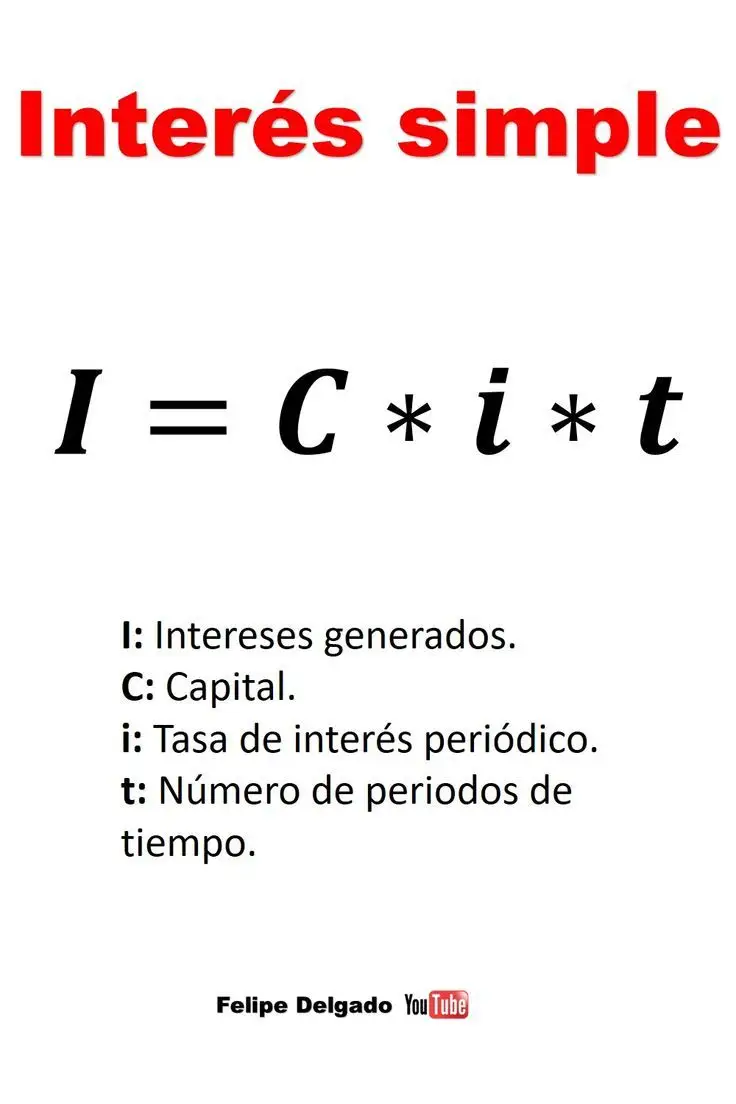
Es importante recordar que la tasa de interés simple se calcula únicamente sobre el monto principal y no tiene en cuenta la capitalización de los intereses. Esto significa que los intereses no generan intereses adicionales, lo que puede resultar en un menor rendimiento en comparación con las inversiones que utilizan tasas de interés compuestas. Sin embargo, la tasa de interés simple es fácil de entender y calcular, lo que la convierte en una opción popular para préstamos a corto plazo y otras transacciones financieras sencillas.
Fórmula Para Calcular La Tasa De Interés Simple
La fórmula para calcular la tasa de interés simple es la siguiente:
Tasa de Interés Simple = (Interés Total Pagado / Monto Principal) / Número de Años
Donde:
- Interés Total Pagado es la cantidad total de intereses pagados durante el plazo del préstamo o la inversión.
- Monto Principal es la cantidad original del préstamo o la inversión.
- Número de Años es el plazo del préstamo o la inversión en años.
Esta fórmula proporciona una estimación rápida de la tasa de interés simple, pero es importante tener en cuenta que no tiene en cuenta la capitalización de los intereses ni otros costos asociados con el préstamo o la inversión. Para obtener una visión más precisa del costo total del préstamo o la inversión, es necesario considerar la tasa de interés efectiva.
Ejemplos Prácticos De Cálculo De La Tasa De Interés Simple
Para ilustrar cómo se calcula la tasa de interés simple, consideremos los siguientes ejemplos prácticos:
- Ejemplo 1:
Si pides prestados $10,000 y pagas $1,000 en intereses durante un período de 2 años, la tasa de interés simple se calcula de la siguiente manera:
Tasa de Interés Simple = ($1,000 / $10,000) / 2 = 0.05 o 5%
- Ejemplo 2:
Si inviertes $5,000 y recibes $500 en intereses durante un período de 1 año, la tasa de interés simple se calcula de la siguiente manera:
Tasa de Interés Simple = ($500 / $5,000) / 1 = 0.10 o 10%
Estos ejemplos muestran cómo se aplica la fórmula para calcular la tasa de interés simple en diferentes escenarios. Es importante recordar que esta fórmula proporciona una estimación rápida de la tasa de interés, pero no tiene en cuenta la capitalización de los intereses ni otros costos asociados con el préstamo o la inversión.
Limitaciones Del Cálculo De La Tasa De Interés Simple
Si bien el cálculo de la tasa de interés simple es útil para obtener una estimación rápida del costo del dinero, tiene algunas limitaciones importantes. En primer lugar, no tiene en cuenta la capitalización de los intereses, lo que significa que los intereses no generan intereses adicionales. Esto puede resultar en un menor rendimiento en comparación con las inversiones que utilizan tasas de interés compuestas.
En segundo lugar, el cálculo de la tasa de interés simple no tiene en cuenta otros costos asociados con el préstamo o la inversión, como comisiones, gastos de administración y otros cargos. Estos costos pueden aumentar significativamente el costo total del préstamo o la inversión y deben tenerse en cuenta al comparar diferentes opciones financieras. Para obtener una visión más precisa del costo total del préstamo o la inversión, es necesario considerar la tasa de interés efectiva.
Cómo Calcular La Tasa De Interés Compuesta
Calcular la tasa de interés compuesta es un proceso más complejo que el cálculo de la tasa de interés simple, ya que tiene en cuenta la capitalización de los intereses. La capitalización de los intereses significa que los intereses generados en un período se suman al monto principal y generan intereses adicionales en el siguiente período. Este proceso puede resultar en un mayor rendimiento en comparación con las inversiones que utilizan tasas de interés simples. En esta sección, exploraremos la fórmula para calcular la tasa de interés compuesta, proporcionaremos ejemplos prácticos y discutiremos la importancia de la frecuencia de capitalización.
La tasa de interés compuesta es ampliamente utilizada en una variedad de productos financieros, como cuentas de ahorro, certificados de depósito y bonos. Comprender cómo se calcula la tasa de interés compuesta es esencial para tomar decisiones financieras informadas y maximizar el rendimiento de tus inversiones. Al comparar diferentes opciones de inversión, es importante tener en cuenta la tasa de interés compuesta y la frecuencia de capitalización para determinar cuál ofrece el mayor rendimiento.
Es importante recordar que la frecuencia de capitalización tiene un impacto significativo en el rendimiento total de la inversión. Cuanto más frecuente sea la capitalización, mayor será el rendimiento. Por ejemplo, una inversión que se capitaliza diariamente generará un mayor rendimiento que una inversión que se capitaliza anualmente, incluso si ambas tienen la misma tasa de interés nominal. Por lo tanto, al evaluar diferentes opciones de inversión, es importante tener en cuenta tanto la tasa de interés compuesta como la frecuencia de capitalización.
Fórmula Para Calcular La Tasa De Interés Compuesta
La fórmula para calcular la tasa de interés compuesta es la siguiente:
A = P (1 + r/n)^(nt)
Donde:
- A es el monto total acumulado, incluyendo el principal y los intereses.
- P es el monto principal original.
- r es la tasa de interés nominal anual (expresada como decimal).
- n es el número de veces que se capitaliza el interés por año.
- t es el número de años que el dinero está invertido o prestado.
Esta fórmula permite calcular el monto total acumulado después de un período de tiempo determinado, teniendo en cuenta la capitalización de los intereses. Para calcular la tasa de interés compuesta, es necesario conocer el monto principal, el monto total acumulado, el número de veces que se capitaliza el interés por año y el número de años que el dinero está invertido o prestado.
Ejemplos Prácticos De Cálculo De La Tasa De Interés Compuesta
Para ilustrar cómo se calcula la tasa de interés compuesta, consideremos los siguientes ejemplos prácticos:
- Ejemplo 1:
Si inviertes $1,000 en una cuenta de ahorros que paga una tasa de interés nominal anual del 5% capitalizada mensualmente, después de 5 años tendrás:
A = $1,000 (1 + 0.05/12)^(12*5) = $1,283.36
- Ejemplo 2:
Si pides prestados $5,000 a una tasa de interés nominal anual del 10% capitalizada trimestralmente, después de 3 años deberás:
A = $5,000 (1 + 0.10/4)^(4*3) = $6,719.58
Estos ejemplos muestran cómo se aplica la fórmula para calcular la tasa de interés compuesta en diferentes escenarios. Es importante recordar que la frecuencia de capitalización tiene un impacto significativo en el rendimiento total de la inversión.
Importancia De La Frecuencia De Capitalización
La frecuencia de capitalización tiene un impacto significativo en el rendimiento total de la inversión. Cuanto más frecuente sea la capitalización, mayor será el rendimiento. Esto se debe a que los intereses generados en un período se suman al monto principal y generan intereses adicionales en el siguiente período. Por ejemplo, una inversión que se capitaliza diariamente generará un mayor rendimiento que una inversión que se capitaliza anualmente, incluso si ambas tienen la misma tasa de interés nominal.
La diferencia en el rendimiento debido a la frecuencia de capitalización puede ser significativa, especialmente en inversiones a largo plazo. Por lo tanto, al evaluar diferentes opciones de inversión, es importante tener en cuenta tanto la tasa de interés compuesta como la frecuencia de capitalización para determinar cuál ofrece el mayor rendimiento.
| Frecuencia de Capitalización | Ejemplo | Monto Acumulado Después de 5 Años (Inversión de $1,000 al 5%) |
|---|---|---|
| Anual | n=1 | $1,276.28 |
| Trimestral | n=4 | $1,282.04 |
| Mensual | n=12 | $1,283.36 |
| Diaria | n=365 | $1,284.00 |
Herramientas Y Calculadoras Online Para Calcular La Tasa De Interés
Afortunadamente, no siempre es necesario realizar los cálculos de la tasa de interés manualmente. Existen numerosas herramientas y calculadoras online que pueden facilitar este proceso. Estas herramientas pueden ser especialmente útiles para calcular la tasa de interés efectiva, que tiene en cuenta todos los costos asociados con el préstamo o la inversión. En esta sección, exploraremos algunas de las herramientas y calculadoras online más populares, explicaremos cómo utilizarlas y discutiremos sus ventajas y desventajas.
Las herramientas y calculadoras online pueden ahorrar tiempo y esfuerzo al calcular la tasa de interés, pero es importante utilizarlas con precaución. Es fundamental asegurarse de que la herramienta o calculadora sea precisa y confiable, y de que se comprendan los supuestos y las limitaciones del cálculo. Además, es importante verificar los resultados con otras fuentes para asegurarse de que sean correctos.
Es importante recordar que las herramientas y calculadoras online son solo una herramienta para ayudar a tomar decisiones financieras informadas. No deben utilizarse como el único factor para tomar una decisión, y siempre es recomendable buscar el asesoramiento de un profesional financiero antes de tomar decisiones importantes.
Calculadoras De Préstamos
Las calculadoras de préstamos son herramientas online que permiten calcular la tasa de interés, el pago mensual y el costo total de un préstamo. Estas calculadoras suelen requerir información como el monto del préstamo, el plazo del préstamo y la tasa de interés nominal. Algunas calculadoras también permiten ingresar otros costos asociados con el préstamo, como comisiones y gastos de administración, para calcular la tasa de interés efectiva.
Las calculadoras de préstamos pueden ser útiles para comparar diferentes opciones de préstamo y determinar cuál ofrece las mejores condiciones. Sin embargo, es importante asegurarse de que la calculadora sea precisa y confiable, y de que se comprendan los supuestos y las limitaciones del cálculo. Además, es importante verificar los resultados con otras fuentes para asegurarse de que sean correctos.
Calculadoras De Inversiones
Las calculadoras de inversiones son herramientas online que permiten calcular el rendimiento de una inversión, teniendo en cuenta la tasa de interés, el plazo de la inversión y la frecuencia de capitalización. Estas calculadoras suelen requerir información como el monto de la inversión, la tasa de interés nominal anual y la frecuencia de capitalización. Algunas calculadoras también permiten ingresar otros costos asociados con la inversión, como comisiones y gastos de administración, para calcular el rendimiento neto de la inversión.
Las calculadoras de inversiones pueden ser útiles para comparar diferentes opciones de inversión y determinar cuál ofrece el mayor rendimiento. Sin embargo, es importante asegurarse de que la calculadora sea precisa y confiable, y de que se comprendan los supuestos y las limitaciones del cálculo. Además, es importante verificar los resultados con otras fuentes para asegurarse de que sean correctos.
Hojas De Cálculo (Excel, Google Sheets)
Las hojas de cálculo, como Excel y Google Sheets, son herramientas versátiles que se pueden utilizar para calcular la tasa de interés y realizar otros cálculos financieros. Estas herramientas permiten crear fórmulas personalizadas para calcular la tasa de interés simple, la tasa de interés compuesta y la tasa de interés efectiva. Además, las hojas de cálculo permiten crear gráficos y tablas para visualizar los resultados y comparar diferentes opciones financieras.
Las hojas de cálculo pueden ser útiles para realizar cálculos financieros complejos y personalizar los cálculos según las necesidades específicas. Sin embargo, es importante tener conocimientos básicos de hojas de cálculo y fórmulas financieras para utilizarlas de manera efectiva. Además, es importante asegurarse de que las fórmulas sean correctas y de que se comprendan los supuestos y las limitaciones del cálculo.
Consideraciones Adicionales Al Calcular La Tasa De Interés
Además de comprender las fórmulas y las herramientas para calcular la tasa de interés, es importante tener en cuenta algunas consideraciones adicionales que pueden afectar el costo real del dinero. Estas consideraciones incluyen la inflación, los impuestos y el riesgo. En esta sección, exploraremos cómo estos factores pueden influir en la tasa de interés y cómo tenerlos en cuenta al tomar decisiones financieras.
La inflación, que es el aumento generalizado de los precios de bienes y servicios, puede erosionar el poder adquisitivo del dinero y reducir el rendimiento real de una inversión. Los impuestos también pueden reducir el rendimiento neto de una inversión, ya que los intereses generados pueden estar sujetos a impuestos. El riesgo, que es la probabilidad de perder dinero en una inversión, también debe tenerse en cuenta al evaluar diferentes opciones financieras.
Es importante recordar que la tasa de interés es solo uno de los factores a considerar al tomar decisiones financieras. Es fundamental tener en cuenta la inflación, los impuestos y el riesgo para obtener una visión completa del costo real del dinero y tomar decisiones informadas.
Impacto De La Inflación
La inflación, que es el aumento generalizado de los precios de bienes y servicios, puede erosionar el poder adquisitivo del dinero y reducir el rendimiento real de una inversión. Por ejemplo, si una inversión genera una tasa de interés nominal del 5% y la inflación es del 3%, el rendimiento real de la inversión es solo del 2%. Esto significa que, aunque la inversión está generando un rendimiento nominal del 5%, el poder adquisitivo del dinero solo está aumentando en un 2%.
Para tener en cuenta el impacto de la inflación al calcular la tasa de interés, es necesario calcular la tasa de interés real. La tasa de interés real se calcula restando la tasa de inflación de la tasa de interés nominal. Por ejemplo, si la tasa de interés nominal es del 5% y la inflación es del 3%, la tasa de interés real es del 2%.
Impuestos Y Su Efecto En El Rendimiento Neto
Los impuestos pueden reducir el rendimiento neto de una inversión, ya que los intereses generados pueden estar sujetos a impuestos. La cantidad de impuestos que se deben pagar sobre los intereses generados depende de la legislación fiscal vigente y de la situación fiscal individual. Es importante tener en cuenta los impuestos al calcular la tasa de interés neta de una inversión para obtener una visión precisa del rendimiento real.
Para calcular la tasa de interés neta después de impuestos, es necesario restar los impuestos pagados sobre los intereses generados del monto total de los intereses generados. Por ejemplo, si una inversión genera $100 en intereses y se deben pagar $20 en impuestos sobre esos intereses, la tasa de interés neta después de impuestos es del 80%.
Evaluación Del Riesgo En Inversiones
El riesgo, que es la probabilidad de perder dinero en una inversión, también debe tenerse en cuenta al evaluar diferentes opciones financieras. Las inversiones con mayor riesgo generalmente ofrecen tasas de interés más altas para compensar el mayor riesgo. Sin embargo, es importante evaluar cuidadosamente el riesgo asociado con una inversión antes de tomar una decisión.
Existen diferentes tipos de riesgo, como el riesgo de mercado, el riesgo de crédito y el riesgo de liquidez. El riesgo de mercado es el riesgo de que el valor de una inversión disminuya debido a cambios en las condiciones del mercado. El riesgo de crédito es el riesgo de que el prestatario no pueda pagar el préstamo. El riesgo de liquidez es el riesgo de que sea difícil vender una inversión rápidamente sin incurrir en pérdidas significativas.
Calcular la tasa de interés de un préstamo o inversión es un paso crucial para tomar decisiones financieras informadas. Al comprender los fundamentos de la tasa de interés, las diferentes fórmulas de cálculo y las herramientas disponibles, puedes evaluar las condiciones ofrecidas y elegir la opción que mejor se adapte a tus necesidades. No olvides considerar factores adicionales como la inflación, los impuestos y el riesgo para obtener una visión completa del costo real del dinero.
¿Tienes alguna pregunta sobre cómo calcular la tasa de interés de un préstamo o inversión? ¿Qué otros temas te gustaría que abordáramos en futuros artículos? ¡Comparte tus comentarios y preguntas a continuación y no olvides compartir este artículo en tus redes sociales!
Deja una respuesta